- SPCX
- NVDA
Antes do Space Exploration Technologies (NASDAQ: SPCX) ir à bolsa na maior estreia da história por US$ 1,8 trilhão, Michael Burry, famoso por "The Big Short", argumentou que nada em sua declaração de IPO justificava uma avaliação de até US$ 1 trilhão.
Semanas depois, ele chamou a empresa de uma combinação de um pequeno negócio espacial, um negócio de telecomunicações de nicho, uma plataforma de mídia social com dificuldades e "CoreWeave-light", referindo-se ao operador neocloud altamente endividado, mas em rápido crescimento.
Perdeu a Nvidia em 2009? Este sinal raro está piscando novamente. Em 2009, um sinal de "Double Down" foi acionado para uma fabricante de chips pouco conhecida chamada Nvidia. Pela primeira vez em anos, o mesmo sinal de "Total Conviction" está sendo acionado para uma empresa com 1/100 do tamanho da Nvidia. Continue »
A mensagem de Burry foi clara: os negócios do SpaceX não se aproximavam de sustentar sua avaliação.
Novos contratos começam a mudar as contas
Desde que Burry fez esses comentários, a SpaceX apresentou algumas evidências convincentes de que seu negócio de IA pode se tornar mais do que ele antecipou. Após assinar uma série de grandes contratos, o departamento parece menos como "CoreWeave-light" e mais como "Amazon Web Services-light."
A Anthropic concordou em pagar à SpaceX US$ 1,25 bilhão por mês por poder computacional, enquanto o Google da Alphabet assinou um acordo no valor de US$ 920 milhões mensais. Acordos com a Reflection AI e um cliente ainda não identificado adicionam mais US$ 150 milhões e US$ 1,11 bilhão por mês, respectivamente. Uma vez que todos esses clientes forem totalmente atendidos, esses contratos gerarão US$ 3,4 bilhões por mês — ou US$ 40,8 bilhões anualmente.
Fonte da imagem: Getty Images.
Esses contratos fazem com que a SpaceXAI pareça mais um jogador sério no campo de computação de IA com grandes clientes e grandes negócios.
Mas os riscos apontados por Burry ainda estão em pé
Ainda assim, eu não descartaria os comentários de Burry.
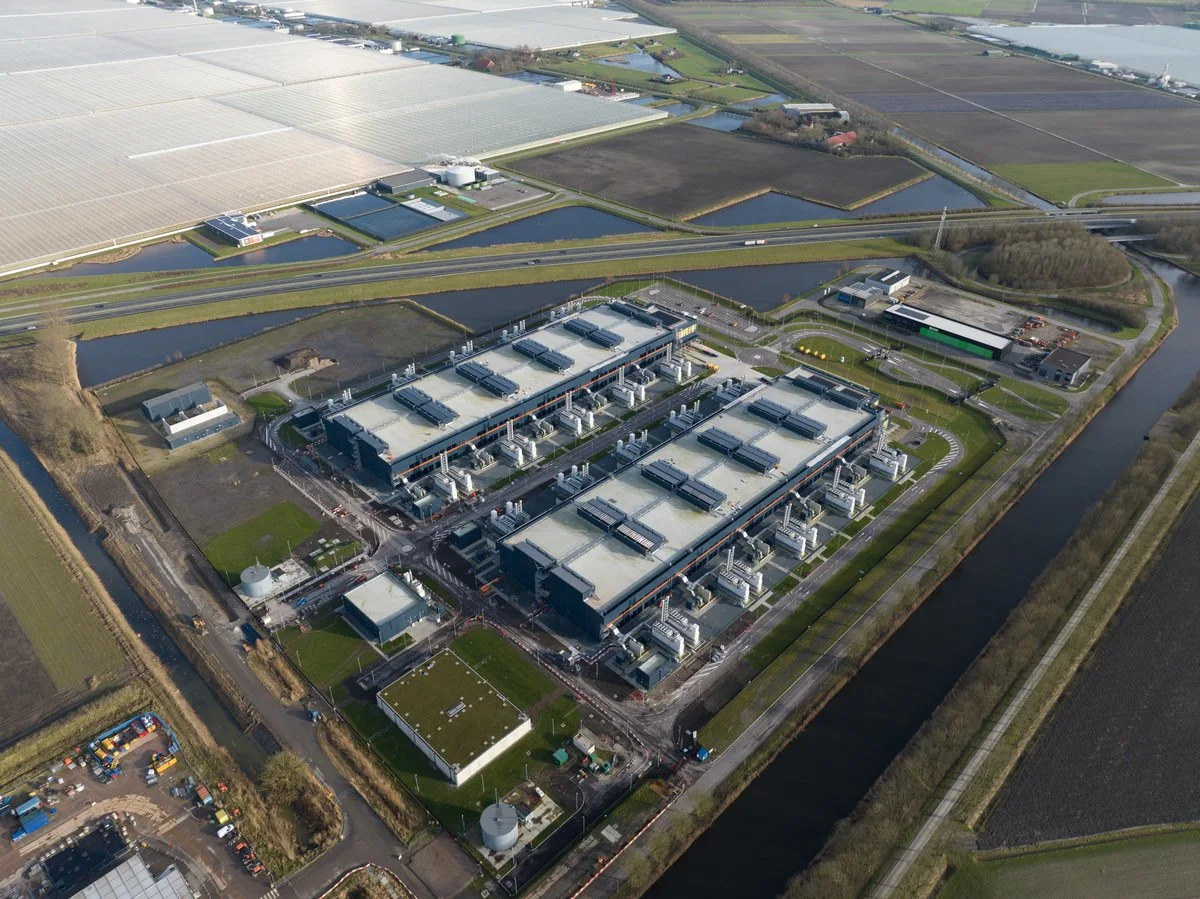
A SpaceX gastou uma fortuna de US$ 15,8 bilhões em infraestrutura de IA apenas no segundo trimestre, e o departamento continua sem lucro. E embora os acordos tragam para o foco um caminho para a lucratividade e viabilidade financeira, seus enormes valores de manchete não são garantia de ver um retorno sobre o investimento a longo prazo. Os contratos contêm cláusulas de rescisão incomumente curtas para locações – 90 dias –, que oferecem aos clientes uma saída relativamente fácil se conseguirem encontrar computação em outro lugar – ou descobrirem que precisam de menos.
O argumento maior de Burry sobre a IA é que a tecnologia eventualmente se tornará commodity – eu tendo a concordar. Nesse futuro, os provedores de computação podem operar mais próximos de uma empresa de utilidade pública do que de uma empresa de tecnologia: custos elevados e contínuos, concorrência intensa e margens menores.
Termos e Política de Privacidade
Painel de Privacidade
Mais Informações