Um rendimento crescente de títulos do Tesouro a 10 anos é geralmente tratado como um aviso direto para as ações: custos de empréstimo mais altos apertam consumidores e empresas, enquanto títulos mais seguros tornam-se mais competitivos em relação às ações.
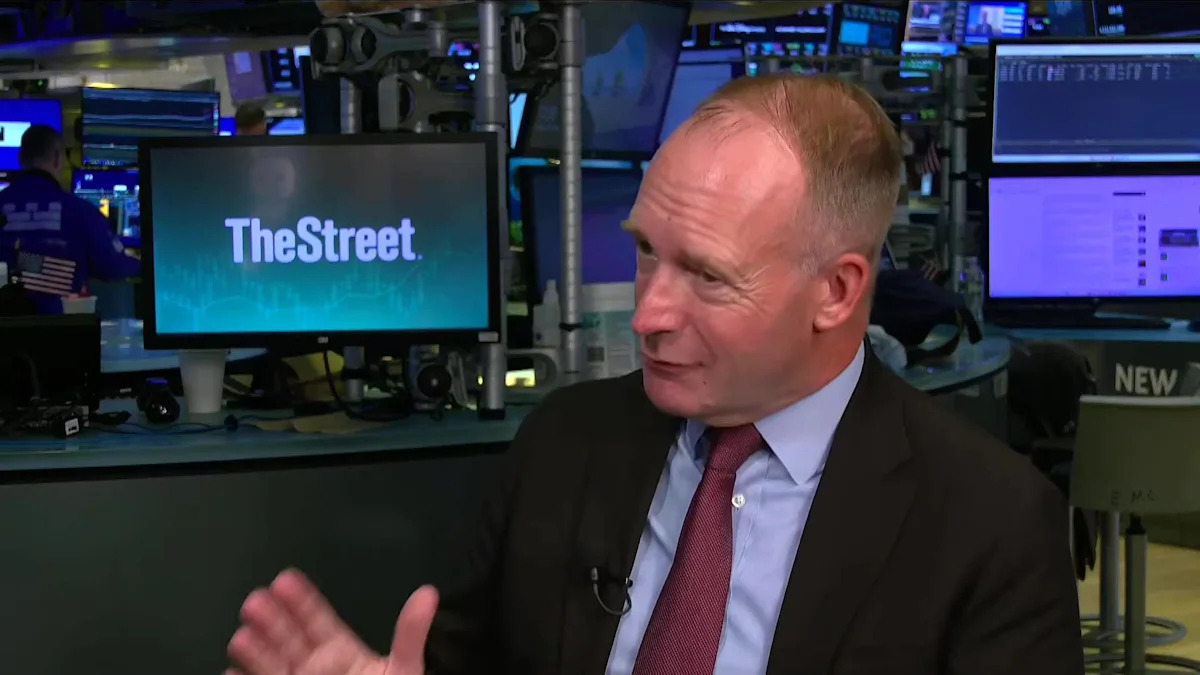
Ben Emons, CIO da FedWatch Advisors, argumenta que o contexto importa mais do que os níveis de rendimento por si só. Ele sentou-se com Caroline Woods, da TheStreet, para explicar sua lógica.
Em sua opinião, uma mudança rumo a um rendimento de título do Tesouro a 10 anos de 6% pode coexistir com preços de ações mais altos se refletir crescimento econômico duradouro, investimento produtivo e uma resposta ordenada à inflação, em vez de uma campanha do Federal Reserve que está desacelerando a economia de forma muito agressiva.
Essa distinção o leva a preferir financeiros, ações de energia e fundos de índice amplos, enquanto o torna mais cauteloso com pequenas empresas com alto endividamento e títulos de longo prazo.
Emons está fazendo uma previsão de mercado condicional, não declarando que cada alta nos rendimentos dos títulos do Tesouro é saudável. Seu quadro conceitual pede aos investidores para observar por que os rendimentos estão subindo, a rapidez com que eles estão se movendo e se os rendimentos de curto prazo de títulos do Tesouro estão subindo muito acima dos rendimentos de longo prazo. Esses detalhes podem separar um aumento nos rendimentos favorável ao crescimento de um choque de taxas que ameaça uma recessão.
Aqui está como sua estratégia se encaixa, juntamente com os riscos que poderiam quebrá-la.
Por que um rendimento de título do Tesouro a 10 anos de 6% não encerra automaticamente um mercado em alta
O rendimento do título do Tesouro americano de 10 anos é o retorno anual que os investidores exigem para manter um título do governo dos EUA por 10 anos. Ele tende a subir quando os preços dos títulos caem e influencia os custos de empréstimo em hipotecas, dívida corporativa e outras partes da economia. Um rendimento mais alto pode pressionar as avaliações das ações porque os investidores têm uma alternativa mais atraente às ações. Ele também pode elevar os custos de financiamento para empresas e famílias.
O argumento de Emons é que a origem do aumento importa. Ele vê uma economia que permanece forte apesar dos custos energéticos crescentes e das taxas de juros. Se a economia estiver se expandindo e o investimento aumentando, rendimentos mais altos do Tesouro podem refletir um PIB nominal mais forte (saída econômica medida sem ajuste pela inflação) em vez de um mercado perdendo confiança na perspectiva.
Enquanto continuarmos recebendo uma subida ordenada das taxas e tivermos uma subida de taxas baseada em uma economia forte, então, mesmo com a inflação, o mercado de ações pode subir mais.
A qualificação de Emons é central. Uma subida ordenada significa que os rendimentos estão subindo junto com o crescimento, em vez de disparar porque a inflação tornou-se descontrolável ou porque os investidores exigem uma compensação muito maior para financiar os empréstimos do governo.
Termos e Política de Privacidade
Painel de Privacidade
Mais Informações